
Da, SCA zavezuje večino spletnih plačil in trgovec mora ukrepati. Zahteva vsaj dva od treh elementov potrditve, znanje, posedovanje ali biometrijo, kar v praksi pomeni implementacijo EMV 3‑D Secure (3DS2). Prvi in najhitrejši korak je klic vašemu ponudniku plačilnih storitev (PSP): preverite, ali podpira 3DS2 in ali znate pravilno označiti transakcije, ki so upravičene do izjeme.
Na kratko:
- Brez ustrezne implementacije 3DS2 bo trgovec soočen z večjimi zavrnitvami plačil in odgovornostjo za goljufije.
- Za pravočasno uvedbo SCA je treba preveriti podporo 3DS2 pri ponudniku plačilnih storitev in pravilno označiti izjeme v zahtevi za plačilo.
- Uvedba SCA zahteva spremembe v poslovnih procesih, interne politike in usposabljanje osebja za obvladovanje zmedenosti strank.
- Pri majhnih zneskih do 30 € obstajajo izjeme, ki jih banka odobri, vendar mora trgovec pravilno označiti izjemo, sicer bo banka zahtevala polno avtentikacijo.
- Cena in izvedba plačilnih rešitev s podporo za SCA se razlikujeta glede na vrsto poslovanja in ponudnika, zato je priporočljivo natančno preveriti tehnično pripravljenost.
SCA (Strong Customer Authentication, močna avtentikacija strank) pomeni, da mora kupec pri plačilu potrditi svojo identiteto z vsaj dvema neodvisnima elementoma. Visa jih deli v tri kategorije:
Zahteva velja za elektronska plačila na daljavo (spletni nakupi) in za določene brezstične transakcije, kadar presežejo mejne vrednosti. Direktiva PSD2 je v slovenski pravni red prenesena preko zakona o plačilnih storitvah, pri čemer nadzor izvaja Banka Slovenije. Banka izdajateljica kartice, ne trgovec, je tista, ki dejansko odloča, ali bo posamezno transakcijo izvzela iz zahteve po SCA.
3DS2 je tehnični standard, ki v ozadju izmenja podatke med trgovcem, PSP in banko kupca še preden se pojavi zahteva po dodatni potrditvi. Namesto starih preusmeritev na zunanjo stran, kot je bilo pri 3DS1, sistem pošlje bogat nabor metapodatkov (naprava, zgodovina nakupov, IP naslov), na podlagi katerih banka izdajateljica oceni tveganje. Če je tveganje nizko, se transakcija potrdi brez dodatnega korak, to je tako imenovani frictionless flow, če je tveganje višje, kupec potrdi nakup v svoji bančni aplikaciji.
Pravilna implementacija 3DS2 prenese odgovornost za morebitno goljufijo z trgovca na banko izdajateljico, kar pa je za trgovca finančno pomembno pri spornih transakcijah.
Za delovanje 3DS2 potrebujete:
Strokovni nasvet: Preverite pri PSP, ali njihov 3DS2 SDK podpira tudi mobilne brskalnike in aplikacije, ne le namizni checkout, saj se tam dogaja večina zavrnitev pri slabo integriranih rešitvah.
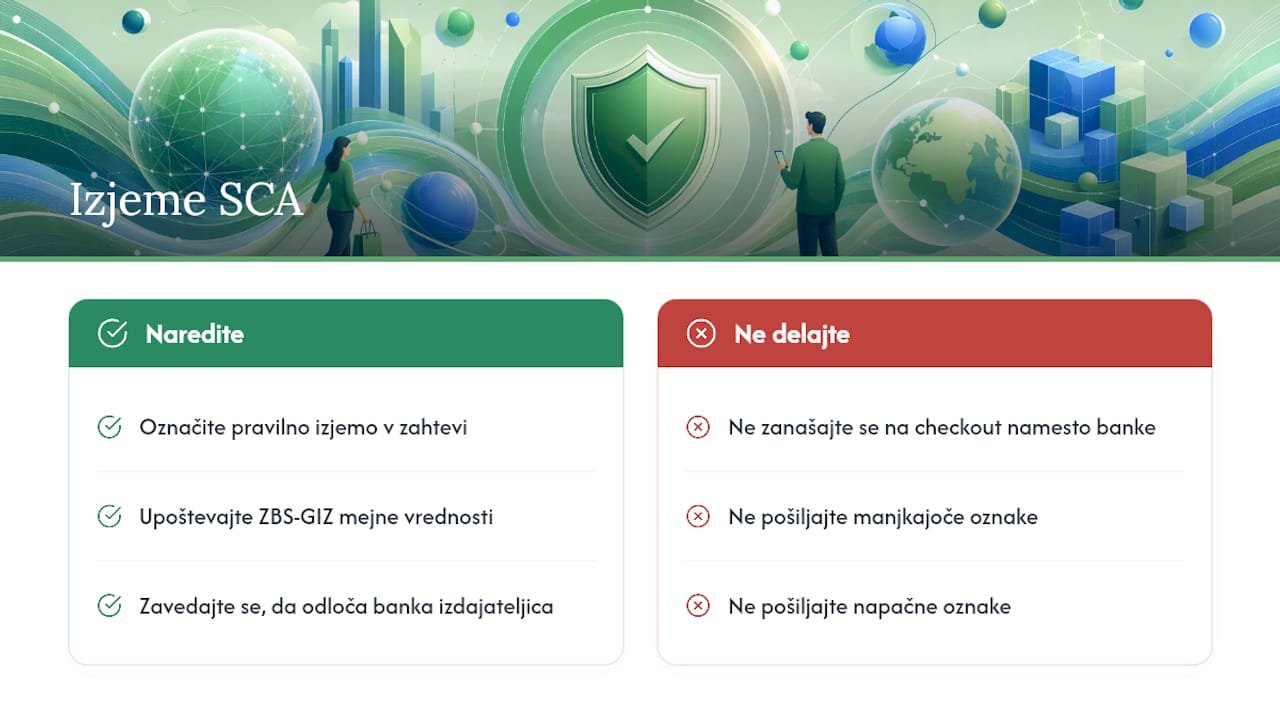
Nekatere transakcije so lahko izvzete iz SCA, vendar odločitev vedno sprejme banka izdajateljica kartice, ne vaš checkout. ZBS‑GIZ navaja jasne mejne vrednosti za nizko tvegana plačila.
Trgovec mora v svoji zahtevi za plačilo pravilno označiti, za katero izjemo gre. Napačna ali manjkajoča oznaka pomeni, da bo banka samodejno zahtevala polno avtentikacijo, tudi če bi transakcija sicer bila upravičena do izjeme.
Uvedba SCA ni le tehnično vprašanje. Terja tudi spremembo poslovnih procesov in komunikacije s strankami.
Strokovni nasvet: Spremljajte stopnjo opuščenih košaric ločeno pred in po uvedbi 3DS2. Kratek skok v prvih tednih je pričakovan, saj se stranke šele privajajo na dodatni korak potrditve.
Za razvijalce in tehnično odgovorne osebe je seznam nalog bolj konkreten. Preverite, da vaš PSP izpolnjuje naslednje:
Poleg 3DS2 velja razmisliti o tokenizaciji kartic, ki nadomesti dejanske podatke kartice z varnim žetonom in tako zmanjša obveznosti glede standarda PCI DSS. Pred zagonom preverite frictionless in challenge scenarije v testnem okolju ter simulirajte zavrnjene transakcije, da preverite, ali so oznake izjem pravilno posredovane. Podroben pregled celotnega postopka najdete v vodiču o uvedbi 3D Secure za trgovce.
SCA lahko zmanjša konverzijo, če checkout ni pravilno pripravljen. Ključna je pametna uporaba izjem za majhne zneske in ponavljajoča se plačila, saj vsaka nepotrebna zahteva po dodatni potrditvi pomeni tveganje, da kupec opusti nakup.
Pravilno izveden SCA dolgoročno ni le strošek, temveč krepi zaupanje kupcev v varnost plačila, kar lahko sčasoma izboljša konverzijo, čeprav se v prvih tednih zavrnitve praviloma povečajo, dokler se pravila za izjeme ne uskladijo z bankami.
SCA v Evropski uniji velja od 1. januarja 2021, a je bilo prehodno obdobje za doslednejše potrjevanje pri spletnih nakupih v Sloveniji določeno s 3. majem 2022. Po tem datumu banke dosledneje zavračajo plačila brez ustrezne avtentikacije.
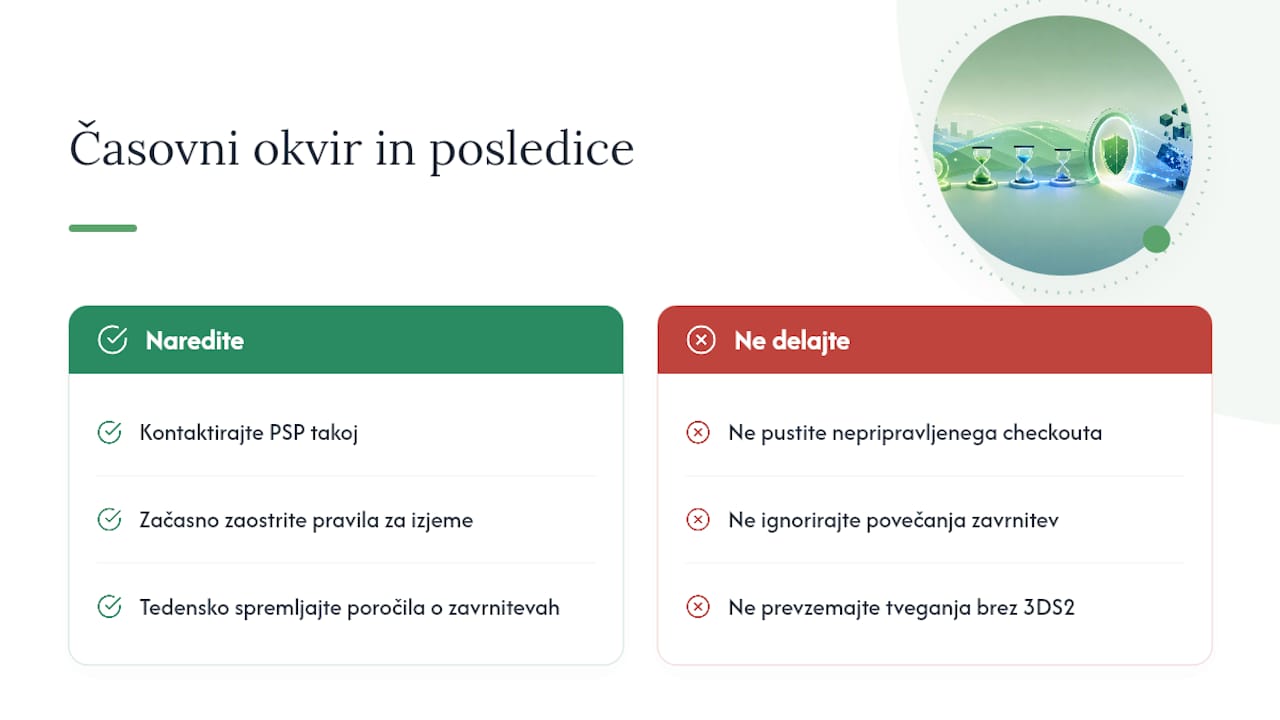
Če checkout ni ustrezno pripravljen, lahko pričakujete več zavrnjenih transakcij, več spornih primerov (chargeback) in v določenih primerih tudi odgovornost trgovca za goljufive transakcije, kjer bi 3DS2 sicer prenesel tveganje na izdajatelja. Hiter popravni ukrep je klic PSP, začasna zaostritev pravil za izjeme in tedensko spremljanje poročil o zavrnitvah, dokler se stanje ne stabilizira.
Pri delu s trgovci pri Posslo najpogosteje opažamo dve napaki: napačno oznako izjem, kar samodejno sproži zavrnitev, in vztrajanje pri SMS OTP potrditvah, ki jih banke vse bolj opuščajo v prid bančnim aplikacijam z biometrijo. Pri povezovanju spletnih plačil s PSP pomagamo preveriti tehnično pripravljenost in pravilno konfiguracijo 3DS2, preden trgovec dejansko preide v produkcijo.
— PosSlo
Posslo je pooblaščeni prodajalec plačilnih rešitev myPOS v Sloveniji, kar pomeni, da poleg klasičnih in brezstičnih terminalov ponujamo tudi spletne plačilne rešitve za podjetja s podporo za 3DS2 in tokenizacijo kartic.

Za razliko od rešitev z mesečno naročnino ponudnik ne zaračunava mesečnih stroškov, ponuja instantna izplačila in konkurenčne transakcijske provizije ter vključuje brezplačno SIM kartico za prenos podatkov za uporabo po Evropi. Če niste prepričani, ali je vaš checkout pripravljen na SCA, priporočamo tehnični pregled plačilnega toka in preverbo podpore za 3DS2 in oznake izjem pri ponudniku plačilnih storitev.
Za tehnične specifikacije preverite dokumentacijo EMVCo, za regulatorna pojasnila stran Banke Slovenije in navodila ZBS‑GIZ. Vodiče za trgovce ponuja tudi Visa. Te vire uporabite za tehnično integracijo in pravno preverbo pred zagonom.
SCA je zahteva po dvofaktorski potrditvi kupca pri plačilu, ki temelji na dveh od treh elementov: znanju, posedovanju ali biometriji, kot določa Visa. Velja za skoraj vsa spletna plačila s kartico v Evropski uniji, zato jo mora podpirati vsak checkout.
3DS2 ni edina pravna pot, je pa priporočena in daleč najpogosteje uporabljena rešitev, saj prenese odgovornost za goljufijo z trgovca na banko izdajateljico. Brez njega tvegate več zavrnitev in ročno reševanje spornih transakcij.
Pri posameznih zneskih do 30 € lahko banka izdajateljica dovoli izjemo, prav tako pri kumulativnem znesku do 100 € ali do 5 zaporednih transakcijah, kot določa ZBS‑GIZ. Končno odločitev vedno sprejme banka kupca, ne trgovec.
Pričakujte več zavrnjenih plačil, več spornih primerov in v določenih primerih prevzem odgovornosti za goljufive transakcije, ki bi jih pravilna 3DS2 implementacija sicer prenesla na banko. Popravek je običajno hiter, potreben je le pogovor s PSP in prilagoditev nastavitev.
Cene spletnih plačilnih rešitev in POS terminalov Posslo so navedene na spletni strani, saj se razlikujejo glede na vrsto poslovanja. Za natančno ponudbo preverite stran s spletnimi plačilnimi rešitvami ali kontaktirajte Posslo neposredno.