
Predračun (UPN) je za trgovca praktično brezplačen, a upočasni prodajo, ker kupec plača šele po nakazilu. PayPal je pri mednarodni prodaji med dražjimi rešitvami, kartice pa ponujajo najboljše razmerje med stroškom, hitrostjo izplačila in konverzijo. Flik omogoča takojšnjo poravnavo sredstev. Ponudniki, kot je Posslo, k temu dodajo rešitve brez mesečnih stroškov, kar spremeni skupni strošek sprejemanja plačil.
Na kratko:
- Najnižja provizija pri plačilnih metodah je pri lokalnih procesorjih, kot je Bankart, ki so najbolj primerni za domači trg.
- Plačila po predračunu (UPN) so brez neposrednih stroškov, vendar povzročajo zamude pri plačilih in lahko vključujejo velike izpade prodaje.
- Flik omogoča takojšnjo poravnavo sredstev, provizija je odvisna od dogovora z banko, kar je prednost za hitre denarne tokove.
- Pri mednarodnih plačilnih rešitvah je najpogosteje stroškovno bolj ugoden Stripe z nižjimi provizijami za evropske kartice.
- Posslo ponuja provizijo le ob dejanski transakciji brez mesečnih stroškov, kar omogoča predvidljive stroške in boljšo likvidnost pri rastočem poslovanju.
Vsaka plačilna metoda ima svojo strukturo provizij, drugačno hitrost izplačila in drugačen vpliv na to, koliko kupcev dejansko zaključi nakup. Kartice ostajajo hrbtenica spletne prodaje, ker jih pozna vsak kupec in ker delujejo tudi prek digitalnih denarnic, kot sta Apple Pay in Google Pay, brez dodatnega stroška za trgovca poleg običajne kartične provizije. Digitalne denarnice pri tem opazno izboljšajo konverzijo na mobilnih napravah, ker kupcu ni treba tipkati številke kartice.
Kratek pregled tipičnih provizij in hitrosti poravnave:
Razlika med 1 in 7 dnevi izplačila ni malenkost, če imate mesečni obseg prodaje, ki ga morate sproti obračati v zalogo.
Vsaka metoda vleče v drugo smer: nižja provizija pomeni počasnejši denarni tok, hitrejše izplačilo pa pogosto pomeni višji strošek.
1. Kartice in digitalne denarnice. Lokalni procesorji, kot je Bankart, so za slovenski trg praviloma cenejši od mednarodnih rešitev in primerni za primarno sprejemanje plačil na domačem trgu. Mednarodni procesorji, na primer Stripe, zaračunajo okoli 1,5 % plus 0,25 € za evropske kartice, pri karticah izven EU in pri menjavi valut pa se provizija dvigne. Apple Pay in Google Pay delujeta znotraj istega kartičnega toka, zato trgovec zanju ne plača ničesar dodatnega, pridobi pa hitrejši nakup na mobilnem telefonu.
**2. Sredstva pristanejo na PayPal računu v enem do treh dneh. To je primerljivo s kartičnimi izplačili.
3. Flik. Denar je na računu trgovca v nekaj sekundah, kar je edinstveno med vsemi metodami. Provizija ni fiksna in je odvisna od dogovora z banko, zato se splača preveriti pogoje pri več ponudnikih, preden ga vključite kot glavno lokalno opcijo.
4. Plačilo po predračunu (UPN). Neposrednih stroškov skoraj ni, saj gre za bančno nakazilo brez posrednika. Cena je v izgubljenih nakupih: kupec mora zapustiti trgovino, odpreti banko in izvesti nakazilo, kar precej ljudi preprosto opusti.
5. Plačilo po povzetju (COD). Fiksni strošek dostave je predvidljiv, a zavrnjeni paketi povzročijo dvojni strošek prevoza, ker kupec blaga ne prevzame, dostavljalec pa ga vrne v skladišče. Pri nizkocenovnih izdelkih ta strošek pogosto pojé celotno maržo.
6. BNPL in obročno plačevanje. Kupci pogosteje dodajo izdelek v košarico, če vedo, da bodo plačali kasneje ali v obrokih, a ponudnik BNPL zaračuna svojo provizijo. Smiselno je predvsem pri izdelkih z višjo ceno, kjer razlika v konverziji odtehta strošek.
Strokovni nasvet: Preden izberete metodo kot glavno, preverite ne le provizijo, temveč tudi to, koliko dni bodo sredstva “ujeta” pri ponudniku. Pri sezonskem poslovanju lahko počasno izplačilo pomeni, da denarja za novo naročilo zaloge preprosto ni na voljo, ko ga potrebujete.
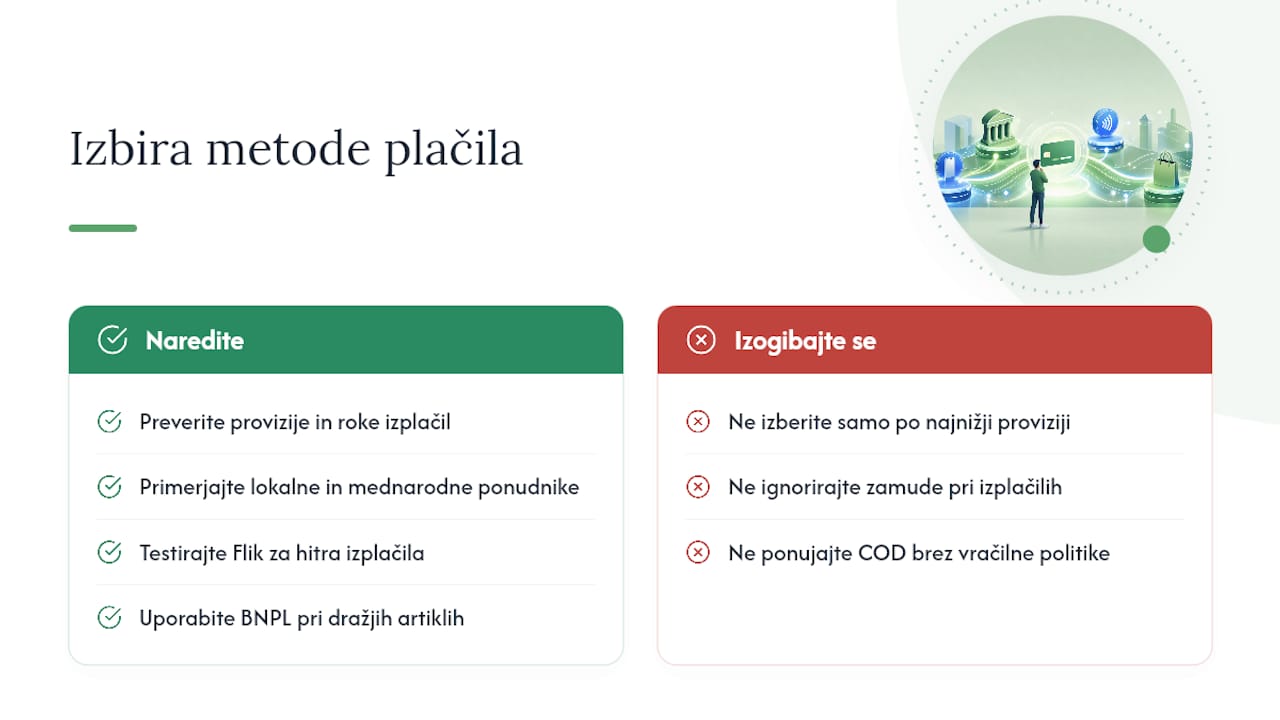
Redko obstaja ena “pravilna” metoda. Vprašanje je, katera kombinacija najbolje ustreza vašim kupcem, obsegu prodaje in ciljnemu trgu.
Pri odločanju preverite naslednje:
Kombinacija lokalnega procesorja kot primarne metode in PayPala kot sekundarne rešitve za mednarodne kupce se pri slovenskih trgovcih pokaže kot preizkušen pristop. Pri pogajanjih z ponudnikom vedno vprašajte za pisno pojasnilo skritih stroškov, politiko vračil sredstev in ali je 3D Secure vključen brez dodatnega plačila.
Rdeča zastava: ponudba brez jasno navedene provizije za vračila ali s pogodbeno vezavo na dolgo obdobje brez možnosti odpovedi. Nizka izhodiščna provizija, ki se izkaže za slabšo izbiro zaradi opuščenih nakupov, je pogostejša napaka, kot bi pričakovali.
Nekaj ukrepov lahko izvedete brez poseganja v uporabniško izkušnjo kupca.
Pri ponudniku kartičnih plačil se pogajajte glede na dejanski mesečni obseg transakcij, saj se provizija pogosto zniža nad določenim pragom. Tokenizacija kartičnih podatkov zmanjša tveganje in odgovornost pri standardu PCI DSS, kar posredno znižuje operativne stroške varnosti. Dodajanje Flik plačila kot lokalne opcije pospeši denarni tok, ker sredstva pristanejo na računu skoraj takoj, brez čakanja na kartično poravnavo. Pri COD dosledno preverjajte podatke kupca ob naročilu in imejte jasno politiko vračil, saj zavrnjeni paketi predstavljajo enega večjih skritih stroškov v tem segmentu.
Strokovni nasvet: Vprašajte ponudnika, ali lahko del transakcij (na primer nad določenim zneskom naročila) preide na nižjo tarifo. Nekateri procesorji to omogočajo brez posebne pogodbe, le na podlagi enostavne zahteve.
Trgovci pogosto iščejo ponudnika z najnižjo nominalno provizijo, a spregledajo mesečne naročnine, ki se seštejejo skozi leto ne glede na obseg prodaje. Ponudniki brez mesečnih stroškov omogočajo, da trgovec plača le takrat, ko dejansko obdela transakcijo. Instantna izplačila skrajšajo čas, ko je denar “ujet” pri ponudniku, kar neposredno izboljša denarni tok pri sezonskem ali hitro rastočem poslovanju. Terminali vključujejo tudi evropsko podatkovno SIM kartico, kar je uporabno za trgovce, ki prodajajo na sejmih ali dogodkih po Evropi.
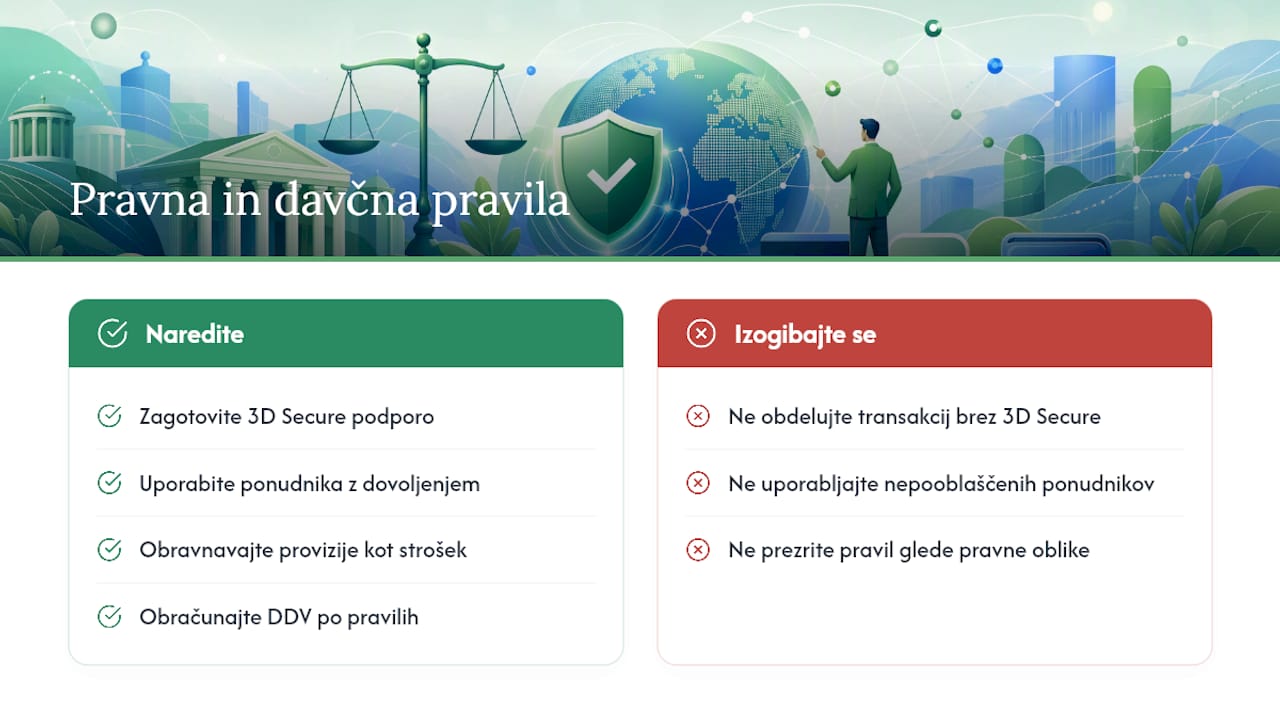
Spletna plačila v Sloveniji ureja evropska direktiva PSD2, ki od ponudnikov plačilnih storitev zahteva strogo avtentikacijo strank, znano kot 3D Secure. To pomeni, da mora kupec pri večini kartičnih plačil nad določenim zneskom potrditi nakup še z drugim korakom, na primer kodo v mobilni banki. Podpora 3D Secure ni le formalnost, temveč pogoj, brez katerega ponudnik plačil v EU ne sme obdelovati določenih transakcij.
Za trgovca to pomeni, da mora izbrani ponudnik plačil izpolnjevati zahteve PSD2 in imeti ustrezno dovoljenje Banke Slovenije ali pristojnega regulatorja v drugi državi članici EU. Prihodki iz spletne prodaje se za samostojne podjetnike in podjetja obračunavajo enako kot prihodki iz drugih prodajnih kanalov, DDV pa je treba obračunati po splošnih pravilih za blago in storitve, prodane znotraj Slovenije ali EU. Transakcijske provizije, ki jih zaračuna ponudnik plačil, se pri poslovanju obravnavajo kot strošek poslovanja in znižujejo davčno osnovo. Ker se pravila razlikujejo glede na pravno obliko podjetja in obseg prodaje v tujino, je pri konkretnih zneskih smiselno preveriti pri računovodji ali na Finančni upravi RS.
Prevare pri spletnih plačilih niso le varnostno tveganje, temveč tudi neposreden strošek: vsak neupravičen chargeback trgovca stane provizijo, izgubljeno blago in dodatno administrativno delo. Digitalna plačila so že po zasnovi varnejša od gotovine, a le, če trgovec uporablja pravilno nastavljene varnostne mehanizme.
3D Secure je prva linija zaščite, ker prenese del odgovornosti za prevaro na banko izdajateljico kartice, namesto na trgovca. Tokenizacija kartičnih podatkov pomeni, da dejanska številka kartice nikoli ni shranjena na strežniku trgovine, kar zmanjša škodo ob morebitnem vdoru. Enostavnejši in bolj zaupanja vreden plačilni postopek neposredno vpliva na to, koliko kupcev dejansko zaključi nakup, kar velja tudi za varnostne elemente, kot je vidni ključavnica pri plačilu. Redno spremljanje vzorcev naročil, na primer nenavadno visokih zneskov ali ponavljajočih se poskusov z isto kartico, pomaga preprečiti izgube še preden pride do chargebacka.
Največja napaka pri izbiri plačilnih metod ni previsoka provizija, temveč lovljenje najnižje številke brez pogleda na hitrost izplačila in stopnjo opuščenih nakupov. Enako pogosto trgovci ne spremljajo, koliko jih dejansko stanejo vračila in chargebacki, dokler ne pregledajo celotnega leta. Kombinacija domače in mednarodne metode plačila, prilagojena ciljni skupini kupcev, skoraj vedno prinese boljši rezultat kot iskanje ene univerzalne rešitve.
— Posslo
Za razliko od ponudnikov, kjer mesečna naročnina teče ne glede na to, ali prodate en izdelek ali tisoč, Posslo zaračuna provizijo le ob dejanski transakciji.

To pomeni predvidljiv strošek, ki raste skupaj z vašo prodajo, ne pa vnaprej glede na pavšal. Obstajajo ponudniki, ki ponujajo klasične POS terminale, soft POS rešitve za plačevanje prek mobilnega telefona ter samopostrežne terminale, vsi pa vključujejo evropsko SIM kartico za prenos podatkov brez dodatnega stroška. Instantna izplačila pomenijo, da sredstva niso ujeta pri ponudniku več dni, kar je še posebej pomembno za trgovce s sezonskim ali hitro rastočim poslovanjem. Če razmišljate o POS terminalih brez naročnine, preverite ponudbo za podjetnike in izračunajte, koliko bi prihranili glede na vaš trenutni obseg prodaje na strani s terminali za podjetnike.
Predračun (UPN) nima neposredne provizije, zato je nominalno najcenejši, a upočasni prodajo, ker mora kupec sam izvesti nakazilo.
Kartični procesorji, kot je Bankart, praviloma izplačajo sredstva v enem do sedmih dneh, odvisno od dogovora s ponudnikom.
Flik omogoča poravnavo v nekaj sekundah, provizija pa ni enotna, temveč odvisna od dogovora z banko trgovca.
Nekateri ponudniki ponujajo rešitve brez mesečnih naročnin in z instantnimi izplačili, kar lahko zniža fiksne stroške in izboljša denarni tok v primerjavi s ponudniki, ki zaračunavajo pavšal ne glede na obseg prodaje.