
V Sloveniji ni dovoljeno zaračunavati dodatne provizije potrošniku za plačilo s potrošniško kartico, izdano v EU, ne glede na to, ali gre za fizično trgovino ali spletno prodajo. Zakonite alternative obstajajo: vključitev stroška obdelave v ceno izdelka, spodbujanje cenejših plačilnih metod (steering) in izbira ugodnejše tarife pri ponudniku POS rešitev. Pravno podlago za prepoved postavljata pojasnilo Banke Slovenije ter evropska uredba o medbančnih provizijah.
Na kratko:
- Trgovci nesmejo kupcem zaračunavati dodatnih nadomestil za plačila s potrošniškimi karticami, izdani v EU, vendar lahko uporabijo strategijo usmerjanja k cenejšim plačilnim metodam.
- Dovoljene so razne oblike usmerjanja, kot so popusti za gotovino, nižje cene za plačilo z debetno kartico ali spodbude za plačilo prek lokalnih shem z nižjimi stroški.
- Za zmanjšanje stroškov je priporočljivo vključiti povprečno provizijo v redno ceno ali izbrati ugodnejšo tarifo pri ponudniku POS rešitev, ne pa prikritega doplačila.
- Provizije je treba knjižiti kot poslovni strošek, pri čemer je pomembno, da je cena na polici enaka ne glede na način plačila, ter da je vse pravilno dokumentirano in transparentno.
- Nepoštenje pravil lahko privede do nadzorov, kazni in škode za ugled podjetja, zato je ključnega pomena jasna komunikacija in pravilno evidentiranje stroškov plačilnih storitev.
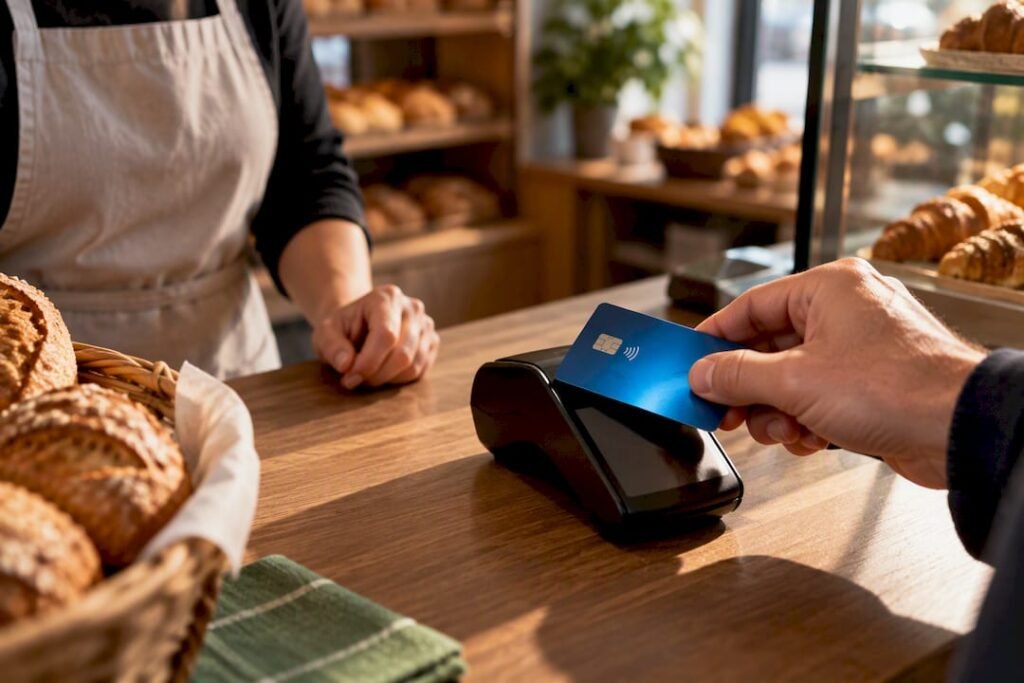
Banka Slovenije jasno pojasnjuje, da trgovec ne sme kupcu zaračunati dodatnega nadomestila za plačilo s potrošniško kartico, izdano znotraj EU. Pravilo velja enako za blagajno v trgovini in za spletno košarico, prepoved pa zajema vse potrošniške kartice ne glede na izdajatelja.
Ozadje te prepovedi postavlja Uredba (EU) 2015/751, znana tudi kot IFR. Uredba omejuje medbančne provizije (interchange) na 0,2 % vrednosti transakcije za debetne in 0,3 % za kreditne potrošniške kartice, hkrati pa zahteva, da ponudniki plačilnih storitev ločeno razkrijejo strošek storitve in interchange delež. Namen je preprečiti, da bi trgovci nejasne stroške preprosto preložili na kupca.
Zakon pa ne prepoveduje vsega. Dovoljen je samozvani steering, torej usmerjanje kupca k cenejšim načinom plačila brez kaznovanja dražjih. Praktični primeri, ki so v Sloveniji povsem zakoniti:
Razlika je subtilna, a pravno ključna: zniževanje cene za cenejše plačilo je dovoljeno, dvigovanje cene za dražje plačilo pa je v praksi enako prepovedanemu nadomestilu.
Trgovec ima na voljo štiri realne poti, ne pa neomejenega manevrskega prostora. Vsaka ima svoje prednosti in svojo ceno v administraciji.
Prva možnost je administrativno najlažja, a dolgoročno lahko obremeni maržo pri podjetjih z veliko kartičnega prometa. Druga zahteva enkratno preračunavanje cenika, potem pa teče brez dodatnega dela. Tretja je učinkovita, a mora biti komunicirana transparentno, sicer deluje kot prikrito nadomestilo v obratni smeri. Četrta je pogosto podcenjena, čeprav prinaša neposreden prihranek brez tveganja za kupca ali podjetje, kar pojasnjuje članek o zakaj karate šole potrebujejo integrirana plačila.
Tehnično gledano sodobni POS terminali samodejno prepoznajo tip kartice, debetno ali kreditno, in lahko usmerijo transakcijo po ustrezni tarifi, ne da bi trgovec kupcu karkoli posebej zaračunal. To pomeni, da lahko optimizacijo stroškov izvedete v ozadju sistema, ne pa na blagajni pred kupcem.
Strokovni nasvet: Preverite mesečno poročilo o provizijah pri svojem ponudniku POS rešitev. Pri PosSlo trgovci nimajo mesečnih stroškov, izplačila pa prejmejo instantno, kar pomeni manj administrativnega usklajevanja denarnega toka in nižji skupni strošek lastništva terminala.
Preden se odločite za katero koli od štirih zgornjih poti, potrebujete konkreten številčni podatek, ne občutka. Formula je preprosta: seštejete vse plačane provizije v enem letu in jih delite s številom kartičnih transakcij v istem obdobju. Rezultat je povprečna provizija na transakcijo.
Primer: trgovina z 12.000 kartičnimi transakcijami letno in skupno provizijo 3.600 € ima povprečen strošek 0,30 € na transakcijo. Ta številka pove, koliko je treba vračunati v ceno izdelka, če se odločite za drugo možnost iz prejšnjega poglavja, ne da bi kupcu na računu prikazali ločeno postavko.
Kje pokazati ceno, ne da bi kršili pravila: cena na polici, v spletni košarici ali na meniju mora biti končna cena, ki velja ne glede na način plačila. Ločena vrstica “provizija za kartico” na računu je prepovedana praksa, tudi če je znesek majhen.
Pri knjiženju provizij velja preprosto pravilo: transakcijske provizije se v poslovnih knjigah evidentirajo kot strošek storitve, podobno kot strošek najema POS terminala ali internetne povezave. Gre za odbitni strošek poslovanja, ne za prihodek ali nadomestilo, zato ga ne obravnavate ločeno od drugih operativnih stroškov.
Kršitev prepovedi zaračunavanja nadomestil ni le teoretično tveganje. Banka Slovenije nadzoruje spoštovanje pravil o plačilnih storitvah in lahko ukrepa proti trgovcem, ki kupcem prikrito ali odkrito zaračunavajo doplačilo za plačilo s kartico. Poleg formalne sankcije je pogosto še bolj boleča škoda za ugled, saj potrošniki nezadovoljstvo z doplačili hitro delijo na spletu.
Najpogostejše napake, ki jih trgovci naredijo nehote:
Da zmanjšate tveganje, vodite jasno evidenco cenika, komunicirajte pravila zaposlenim in shranite dokaze o poslovni praksi, na primer datirane cenike in navodila za osebje. Ob morebitnem nadzoru je transparentna dokumentacija najboljša obramba.
Preden spremenite cenik ali nastavitve POS terminala, sledite zaporedju korakov, ki zmanjša tveganje napak in olajša komunikacijo s kupci.
Nekateri uradni prodajalci myPOS terminalov v Sloveniji opozarjajo, da trgovci zaračunavanje provizije na kupca niso upravičeni izvajati s posebno postavko na računu, temveč je pravilneje vključiti strošek v ceno.
Nekatere rešitve za POS terminale so na voljo brez mesečnih stroškov in zagotavljajo hitra izplačila, kar trgovcem omogoča jasen pregled nad provizijami na posamezno transakcijo. Priporočajo se pregledi trenutnih nastavitev pred morebitnimi spremembami cenika.
— PosSlo
Namesto da iščete način, kako doplačilo za kartico prikriti v cenik, PosSlo ponuja pot, kjer se to vprašanje sploh ne postavi. Naš nabor rešitev pokriva vse scenarije malega in srednjega podjetja.

Na voljo so klasični POS terminali za trgovine in gostinske lokale, soft POS rešitve za sprejemanje plačil prek mobilne naprave, samopostrežni terminali za avtomate in kioske ter spletne plačilne rešitve za spletne trgovine. Vsi terminali vključujejo brezplačno evropsko SIM kartico za prenos podatkov, brez mesečnih stroškov in z instantnimi izplačili, kar pomeni, da denar od kartičnih plačil vidite na računu takoj, ne šele čez nekaj dni. Če se ne želite takoj zavezati k nakupu, je na voljo tudi najem POS terminalov kot nizkorizičen prvi korak.
Ker so tarife konkurenčne in transparentne, boste natančno vedeli, kakšen je vaš dejanski strošek na transakcijo, kar vam olajša odločitev, ali strošek vključiti v ceno ali ga preprosto sprejeti kot del poslovanja. Preverite ponudbo POS terminalov in izberite rešitev, ki ustreza vašemu obsegu prometa.

Za natančno pravno presojo v vašem primeru preverite izvirne dokumente in se po potrebi posvetujte s strokovnjakom.
Pri dvomu se obrnite na Banko Slovenije, pravnika ali svojega računovodjo, saj vsak poslovni primer prinese svoje posebnosti.
Ne, Banka Slovenije prepoveduje zaračunavanje dodatnega nadomestila za plačilo s potrošniško kartico, izdano v EU. Dovoljena je le razlika v ceni v korist cenejših plačilnih metod, ne pa dvig cene za kartico.
Steering pomeni spodbujanje kupca k cenejšemu načinu plačila, na primer s popustom za gotovino ali debetno kartico. Gre za zakonito prakso, dokler ne kaznuje dražjih metod plačila z dodatnim doplačilom.
Izračunate povprečno provizijo na transakcijo, na primer z delitvijo letnih provizij s številom transakcij, in ta znesek prištejete k redni ceni izdelka. Kupec vidi eno samo, končno ceno, ne glede na način plačila.
Kršitev prepovedi lahko privede do ukrepov nadzornega organa in škode za ugled podjetja. Najpogostejša napaka je nejasno označena postavka “strošek obdelave kartice” na blagajniškem računu.
Najučinkovitejša pot je izbira ugodnejše tarife pri ponudniku POS rešitev, na primer s PosSlo terminali brez mesečnih stroškov in z instantnimi izplačili. Nižja osnovna tarifa neposredno zmanjša skupni strošek, ne da bi to kupec sploh opazil.