
Da, trgovec lahko sprejema obročna plačila kartic kot storitev, in to prek POS terminala, soft POS aplikacije ali spletnega plačilnega vmesnika. Najhitrejša pot do delujoče rešitve je terminal ali spletna integracija, ki že vsebuje podporo za obročne kartične sheme, ne pa naknadno nadgrajevanje obstoječe opreme. Takšne terminale običajno vključujejo evropsko SIM kartico in tehnično podporo, kar lahko postopek zagona pospeši.
Na kratko:
- Obročno plačilo prek POS terminala ali spletnega vmesnika zahteva podporo banke ali procesnega centra za delitev na obroke; preden se odločite, preverite ta podpora.
- Trgovec običajno plača provizijo za obročne transakcije, kupec pa lahko nosi obresti, odvisno od dogovora izdajatelja kartice.
- Za vklop sheme potrebujete terminal z ustrezno tovarniško ali programsko podporo za obročno delitev, ki jo omogoča vaša banka ali procesni center.
- Pri spletnih obročnih plačilih je nujna skladnost s PSD2 in močna avtentikacija kupca, brez katerih transakcija ni možna.
- PosSlo ponuja brezmesečne najeme, instantna izplačila brez čakanja in evropsko SIM kartico, kar zmanjšuje stroške in administracijo pri vključitvi obročnega plačila.
Ko kupec plača na obroke, terminal ne opravi ene transakcije, ampak sproži poseben tip avtorizacije, ki jo prepozna procesni center banke ali plačilnega ponudnika. Blagajniški sistem in POS terminal sta pri tem dva ločena elementa. Blagajna vodi evidenco prodaje in zaloge, terminal pa je namenjen izključno sprejemanju in obdelavi elektronskih plačil. Pri obročnem plačilu se ta dva sistema pogosto povežeta, da se znesek nakupa pravilno preslika v število obrokov.
Ključno vlogo igra pridobitelj oziroma acquirer, banka ali plačilna institucija, ki v ozadju obdeluje transakcijo in jo posreduje naprej do izdajatelja kartice. Trgovcu se to zgodi neopazno, saj terminal v nekaj sekundah sporoči, ali je obročna transakcija odobrena.
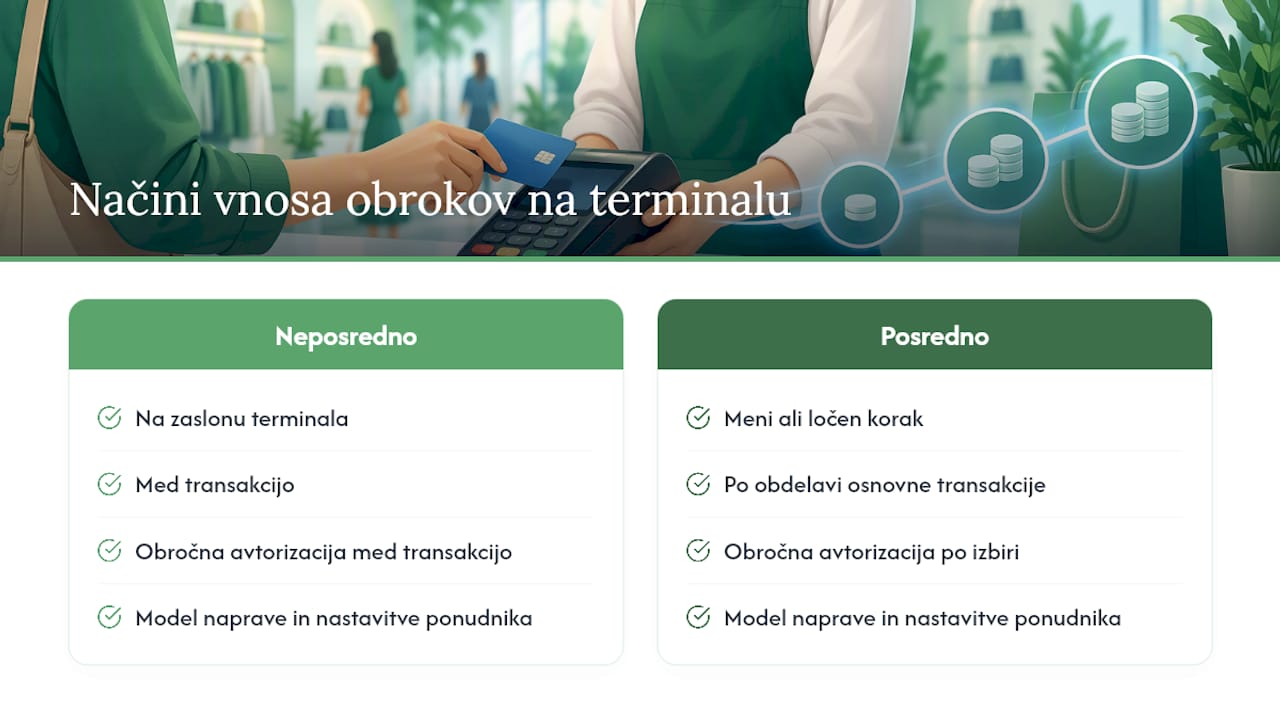
Vnos obrokov na terminalu poteka po dveh osnovnih metodah. Pri neposrednem vnosu blagajničar že ob transakciji izbere število obrokov neposredno na zaslonu terminala. Pri posrednem načinu terminal najprej obdela osnovno transakcijo, izbira obrokov pa se izvede kasneje prek menija ali ločenega koraka. Kateri način terminal podpira, je odvisno od modela naprave in nastavitev, ki jih določi ponudnik.
Poravnava sredstev sledi standardnemu ciklu obdelave, čeprav se pri obročnih plačilih pogosto obračuna celoten znesek nakupa trgovcu takoj, kupec pa banki povrne znesek po obrokih. To pomeni, da trgovec praviloma ne čaka na denar toliko časa, kolikor kupec potrebuje za odplačilo.
Pri spletnem sprejemanju obročnih plačil je treba upoštevati zahteve direktive PSD2 in močno avtentikacijo kupca, saj gre za varnostni standard, ki v spletnem okolju preprečuje neavtorizirane transakcije. Skladnost s standardom EMV je pri fizičnih terminalih enako nujna, ker brez nje terminal sploh ne sme obdelovati kartičnih plačil.
Izbira opreme je odvisna predvsem od tega, kje kupec plačuje, in kako pogosto se giblje prodajno mesto. Stacionarni POS terminal je najbolj primeren za trgovine z fiksno blagajno, prenosni POS pa za gostinstvo, salone ali dostavo na dom. Soft POS spremeni pametni telefon ali tablico v plačilno napravo brez dodatne strojne opreme, kar je praktično za obrtnike, sejemske prodajalce ali taksiste. Unattended POS je namenjen samopostrežnim avtomatom, kjer osebje ni prisotno.
Pri izbiri terminala za obročno plačilo kartice je smiselno preveriti naslednje:
Za spletne trgovine je ključen vmesnik za spletna plačila, ki mora enako podpirati močno avtentikacijo kupca in preusmeritev v obročno shemo brez dodatnih tehničnih ovir.
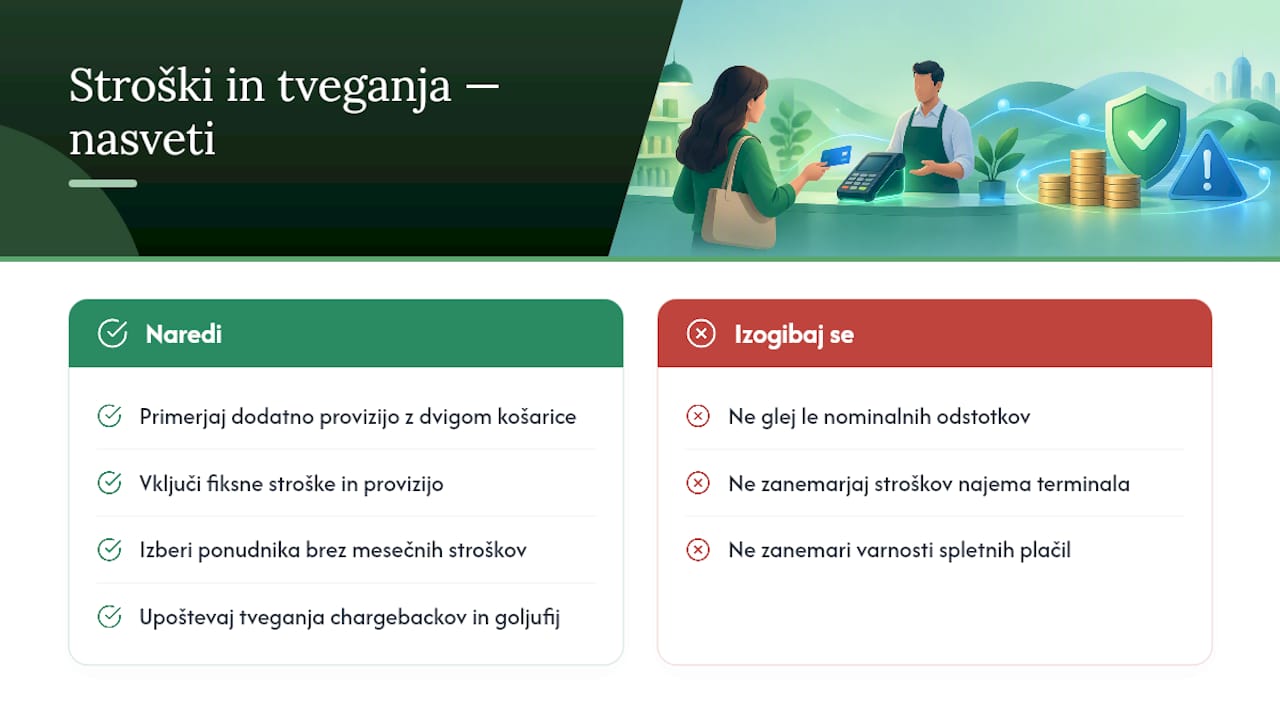
Trgovec pri kartičnih plačilih praviloma plača provizijo, kupec pa neposrednega stroška ob nakupu na obroke navadno nima, razen morebitnih obresti, ki jih zaračuna izdajatelj kartice. Provizije za debetne kartice se gibljejo približno med 0,5 % in 2 %, za kreditne kartice pa lahko dosežejo do približno 2,5 %, pri čemer obročna storitev trgovcu pogosto prinese dodatno provizijo nad osnovno ceno transakcije.
K temu se lahko prištejejo stroški najema terminala, morebitne motivacijske takse in v nekaterih primerih mesečne storitve, čeprav se vse več ponudnikov, tudi PosSlo, odloča za model brez mesečnih stroškov.
Tveganja pri obročnih plačilih niso zanemarljiva. Zavrnitve transakcij so pogostejše kot pri enkratnem plačilu, ker banka pri odobritvi obroka preveri tudi kreditno sposobnost kupca. Chargebacki, torej naknadni ugovori kupca, so pri obročnih nakupih pogosto dražji za obravnavo, ker vključujejo več strank v procesu. Goljufije se pojavljajo predvsem pri spletnih obročnih plačilih, kjer manjka fizična prisotnost kartice, zato je varnost kartičnih plačil toliko bolj pomembna.
Mejno točko smotrnosti trgovec izračuna preprosto: primerja dodatno provizijo za obročno shemo z pričakovanim povečanjem povprečne vrednosti nakupa. Če obročno plačilo dvigne košarico za več, kot znaša dodatni strošek provizije, se poteza izplača. Priporočljivo je vedno primerjati celotno stroškovno sliko, torej provizijo in morebitne fiksne stroške skupaj, ne le nominalne odstotke.
Vklop obročnega plačila je proces, ki ga lahko trgovec izvede v nekaj dneh, če pravilno sledi korakom.
Strokovni nasvet: Kratko, petnajstminutno usposabljanje osebja ob namestitvi terminala zmanjša napake pri vnosu obrokov in pospeši prodajo že v prvem tednu delovanja.
Če se prodajno mesto seli ali dela na terenu brez stalne povezave, velja preveriti tudi, kako terminal deluje ob izpadu internetne povezave, saj rezervni postopek s slipi ostaja del pogodbenih obveznosti trgovca do banke.
Kupec aktivira obročno plačilo na dva glavna načina, odvisno od tega, ali gre za merchant-side shemo na blagajni ali storitev, ki jo ponuja izdajatelj kartice. Pri nakupu v trgovini blagajničar na terminalu izbere število obrokov, kupec pa transakcijo potrdi s PIN-om ali podpisom, enako kot pri enkratnem plačilu.
Pri nekaterih bankah lahko kupec obročno delitev nakupa uredi tudi naknadno, prek SMS postopka, kjer po prejemu potrditvenega sporočila izbere želeno število obrokov za že opravljen nakup. Ta postopek je last pri izdajatelju kartice in ne zahteva nobenega posega s strani trgovca, kar je pomembno razumeti, ker gre za povsem ločen tok od tistega, ki ga trgovec upravlja na svojem terminalu.
Pri spletnih nakupih aktivacija poteka med plačilnim postopkom, kjer kupec izbere obročno opcijo neposredno v plačilnem vmesniku, nato pa sledi korak močne avtentikacije, običajno prek potrditve v mobilni banki ali enkratne kode. Brez tega koraka spletna obročna transakcija ne more biti zaključena, ker to zahteva PSD2.
Za trgovca je pomembno le eno: da terminal ali spletni vmesnik pravilno prikaže opcijo obrokov, preostanek postopka pa poteka med kupcem in banko.
Ko kupec izbere obročno plačilo, banka pri odobritvi preveri njegovo trenutno kreditno sposobnost, podobno kot pri odobritvi limita na kartici. Višje število obrokov ali večji znesek nakupa lahko pomeni strožjo presojo, zato se zgodi, da je transakcija zavrnjena, čeprav bi bila enkratna plačila brez težav.
Obrestne mere pri obročnem plačilu določa izdajatelj kartice, ne trgovec, in se razlikujejo glede na banko, vrsto kartice in dogovorjeno število obrokov. Nekatere sheme so brezobrestne za krajše obdobje, druge obrestno mero zaračunajo od prvega obroka dalje. Trgovec na to nima vpliva in tega podatka kupcu niti ne sme obljubljati, ker gre za pogodbeno razmerje med kupcem in banko.
Za trgovca je praktična posledica preprosta: pogostejše obročno plačevanje lahko pomeni tudi pogostejše zavrnitve pri kupcih s že izkoriščenim kreditnim limitom. To ni znak napačno nastavljenega terminala, ampak posledica bančne presoje tveganja. Zato je smiselno osebje vnaprej opozoriti, da zavrnjena obročna transakcija ni tehnična napaka, ampak del normalnega postopka odobritve na strani banke.
Skoraj vsaka obročna shema ima minimalni znesek nakupa, pod katerim delitev na obroke ni mogoča. Ta prag določi banka ali izdajatelj kartice, ne trgovec, in se med ponudniki razlikuje.
Število razpoložljivih obrokov je prav tako omejeno, običajno na nekaj vnaprej določenih možnosti, na primer tri, šest ali dvanajst obrokov, odvisno od dogovora med banko in trgovcem oziroma od pogojev izdajatelja kartice do kupca. Nekatere sheme omogočajo izbiro le ene fiksne dolžine obročnega načrta, druge pa kupcu ponudijo izbiro med več opcijami neposredno na terminalu.
Omejitve se lahko nanašajo tudi na vrsto kartice. Nekatere obročne sheme delujejo le s kreditnimi karticami določenih izdajateljev, druge dopuščajo tudi debetne kartice pod posebnimi pogoji. Trgovec mora te podrobnosti preveriti pri svojem ponudniku terminala ali procesnem centru, ker se s standardno pogodbo o sprejemanju kartic pogosto ne aktivirajo samodejno.
Sezonske akcije, na primer brezobrestno obročno plačevanje ob praznikih, so prav tako pogoste, vendar jih navadno določi banka v dogovoru s trgovcem za omejeno časovno obdobje. Trgovec, ki želi tako akcijo ponuditi, se mora vnaprej dogovoriti s ponudnikom, saj se taka shema ne vklopi avtomatsko.
Kupec, ki izbere obročno plačilo, obdrži enake temeljne pravice kot pri vsakem kartičnem nakupu. Pravico ima do jasnega prikaza skupnega zneska, števila obrokov in morebitnih obresti, še preden transakcijo potrdi. Ta informacija se pri fizičnem nakupu izpiše na potrditvenem slipu, pri spletnem nakupu pa v plačilnem vmesniku pred zadnjim korakom potrditve.
Obveznost kupca je predvsem redno poravnavanje obrokov skladno s pogoji izdajatelja kartice. Zamuda pri plačilu lahko sproži zamudne obresti ali vpliva na kreditno oceno kupca pri banki, vendar to ne bremeni trgovca, saj je razmerje glede odplačevanja obrokov med kupcem in banko, ne med kupcem in trgovcem.
Kupec ima tudi pravico do odstopa od pogodbe ali reklamacije blaga po enakih pravilih, kot veljajo za katerikoli drug nakup s kartico. Dejstvo, da je nakup razdeljen na obroke, ne omejuje potrošniških pravic glede vračila blaga ali garancije. Trgovec mora zato reklamacijski postopek obravnavati enako, ne glede na to, ali je kupec plačal enkratno ali na obroke.
Vračilo blaga, kupljenega na obroke, zahteva nekoliko bolj pazljivo obravnavo na strani trgovca, ker se vračilo denarja ne izvede kot pri enkratni transakciji. Ko trgovec potrdi vračilo, se znesek navadno vrne na kartico kupca, banka pa nato prilagodi preostale obroke ali izvede povračilo že plačanih obrokov, odvisno od tega, na kateri stopnji odplačevanja je nakup.
Pri delnem vračilu, na primer če kupec vrne le del naročenega blaga, mora trgovec na terminalu ali v spletnem vmesniku ustrezno prilagoditi znesek povračila. Terminal to običajno obravnava kot ločeno povračilno transakcijo, ki gre nazaj skozi enak plačilni kanal, prek katerega je bil izveden prvotni nakup.
Reklamacije so pri obročnih nakupih pogosto bolj zapletene za obravnavo v ozadju, ker vključujejo tudi banko izdajateljico, ki spremlja odplačilni načrt. Kupec ima pravico zahtevati vračilo v enakem roku, kot velja za vsak drug nakup, trgovec pa mora zagotoviti, da se povračilo pravilno preslika na obstoječi obročni načrt in ne povzroči dvojnega obračuna.
Za trgovca je najpomembneje, da osebje na blagajni razume razliko med standardnim vračilom in vračilom obročnega nakupa, sicer lahko pride do zmede pri usklajevanju dnevne poravnave z računovodskim sistemom.
Najemna oblika terminala je za mala podjetja pogosto bolj praktična kot nakup, ker tehnično podporo in posodobitve prevzame ponudnik, ne trgovec. Iz izkušenj pri prodaji in namestitvi POS rešitev vidimo, da obročna opcija najbolj dvigne konverzijo pri nakupih nad povprečno vrednostjo košarice, na primer pri pohištvu, elektroniki ali storitvah. Manjše podjetje, ki se odloči za obročno shemo brez celotne priprave osebja, pa pogosto izgubi prodajo zaradi napačnega vnosa na terminalu, ne zaradi zavrnitve banke.
— PosSlo
Namesto da mesece iščete ponudnika, ki bo sestavil ustrezno kombinacijo terminala, provizij in podpore, PosSlo to že ponuja kot celoto: klasične POS terminale, soft POS rešitve za android naprave, unattended terminale za avtomate in spletne plačilne rešitve za e-trgovine.

Prednost, ki jo PosSlo izpostavlja pred drugimi ponudniki, ni le oprema, ampak pogoji ob njej: brez mesečnih stroškov, instantna izplačila namesto večdnevnega čakanja na denar, konkurenčne transakcijske provizije in brezplačna evropska SIM kartica, ki deluje po celotni Evropi brez skrbi za signal na terenu ali med potovanjem po tujih trgih. Za trgovca to pomeni manj administracije in predvidljiv strošek brez skritih naročnin.
Če želite terminal takoj, si oglejte ponudbo klasičnih POS terminalov ali preverite soft POS rešitev za android naprave, če iščete mobilno opcijo brez dodatne strojne opreme. Spletne trgovine lahko obročno plačilo vklopijo prek spletnih plačilnih rešitev za podjetja. Kdor raje najame kot kupi napravo, lahko preveri pogoje najema POS terminalov in se odloči glede na pričakovan obseg prodaje.
Ne, terminal mora imeti tovarniško ali programsko podprto obročno shemo, ki jo omogoča banka ali procesni center. Pred nakupom ali najemom terminala je treba preveriti, ali izbrani model podpira obročno delitev za kartične sheme, s katerimi trgovec sodeluje.
Provizijo praviloma plača trgovec, kupcu pa navadno ostane le morebitna obrestna mera, ki jo določi izdajatelj kartice. Provizije za debetne kartice se gibljejo med približno 0,5 % in 2 %, za kreditne kartice pa lahko dosežejo do 2,5 %, obročna shema pa pogosto doda dodatno provizijo.
Poravnava sredstev trgovcu poteka po standardnem ciklu obdelave, pogosto s celotnim zneskom nakupa izplačanim takoj, medtem ko kupec banki obroke odplačuje postopoma. PosSlo pri svojih terminalih ponuja instantna izplačila brez čakanja več dni na sredstva.
Da, spletno obročno plačevanje zahteva skladnost s direktivo PSD2 in močno avtentikacijo kupca, kar pomeni dodatni potrditveni korak, na primer prek mobilne banke. Brez tega koraka spletna transakcija ne more biti zaključena.
Cena najema ni javno objavljena in je odvisna od izbranega modela terminala ter obsega poslovanja, zato jo PosSlo prilagodi vsakemu povpraševanju posebej. Podrobnosti in trenutno ponudbo najema najdete na strani za najem POS terminalov.